Domain meine-lebensversicherung.de kaufen?
Wir ziehen mit dem Projekt
meine-lebensversicherung.de um.
Sind Sie am Kauf der Domain
meine-lebensversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meine-lebensversicherung.de kaufen?
Sind CFD Termingeschäfte?
Sind CFD Termingeschäfte? CFDs (Contracts for Difference) sind keine Termingeschäfte im herkömmlichen Sinne, da sie keine feste Laufzeit haben. Bei CFDs spekuliert der Anleger lediglich auf die Kursentwicklung eines Basiswerts, ohne diesen tatsächlich zu besitzen. Im Gegensatz dazu haben Termingeschäfte eine feste Laufzeit und verpflichten die Vertragsparteien zum Kauf oder Verkauf eines Vermögenswerts zu einem bestimmten Zeitpunkt in der Zukunft zu einem vorher festgelegten Preis. Obwohl CFDs keine Termingeschäfte sind, können sie ähnliche Risiken und Chancen bieten wie Termingeschäfte. Es ist wichtig, die Unterschiede zwischen CFDs und Termingeschäften zu verstehen, um fundierte Anlageentscheidungen zu treffen. **
Was sind Termingeschäfte und Optionen?
Termingeschäfte sind Finanzinstrumente, bei denen zwei Parteien einen Vertrag abschließen, um zu einem späteren Zeitpunkt einen Vermögenswert zu einem festgelegten Preis zu kaufen oder zu verkaufen. Optionen sind eine spezielle Art von Termingeschäften, bei denen der Käufer das Recht, aber nicht die Verpflichtung hat, einen Vermögenswert zu einem bestimmten Preis zu kaufen oder zu verkaufen. Im Gegensatz zu Termingeschäften, bei denen beide Parteien den Vertrag erfüllen müssen, kann der Käufer einer Option entscheiden, ob er die Option ausüben möchte oder nicht. Termingeschäfte und Optionen werden häufig genutzt, um Risiken abzusichern oder spekulativ zu handeln. **


Ähnliche Suchbegriffe für Termingeschäfte
Top-Angebote
Produkte zum Begriff Termingeschäfte:


-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
-
Kann man den Beitrag zur Lebensversicherung erhöhen?
Ja, es ist in der Regel möglich, den Beitrag zur Lebensversicherung zu erhöhen. Dies kann beispielsweise durch eine Erhöhung der Versicherungssumme oder durch den Abschluss zusätzlicher Versicherungen erfolgen. Es ist jedoch ratsam, sich vor einer Beitragserhöhung mit dem Versicherungsunternehmen in Verbindung zu setzen, um die genauen Möglichkeiten und Bedingungen zu klären. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie setzt sich der Beitrag einer Lebensversicherung zusammen?
Der Beitrag einer Lebensversicherung setzt sich aus verschiedenen Faktoren zusammen. Dazu gehören unter anderem das Eintrittsalter des Versicherten, die Versicherungssumme, die Vertragslaufzeit und der Gesundheitszustand des Versicherten. Auch die Art der Lebensversicherung, ob es sich um eine Risikolebensversicherung oder eine Kapitallebensversicherung handelt, beeinflusst den Beitrag. Zudem spielen auch die Kosten für Verwaltung und Risikoschutz eine Rolle bei der Berechnung des Beitrags. Insgesamt wird der Beitrag individuell für jeden Versicherten kalkuliert, um eine angemessene Absicherung zu gewährleisten. **

Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Kann ich eine Risiko Lebensversicherung verkaufen?
Kann ich eine Risiko Lebensversicherung verkaufen? Ja, es ist möglich, eine Risiko Lebensversicherung zu verkaufen, aber es hängt von den Bedingungen des Vertrags und des Versicherungsunternehmens ab. In einigen Fällen können Sie Ihre Police an einen Dritten verkaufen, der bereit ist, den Vertrag zu übernehmen. Es ist jedoch wichtig, die Auswirkungen eines solchen Verkaufs auf Ihre finanzielle Sicherheit und Ihre Versicherungsbedürfnisse sorgfältig zu prüfen. Es empfiehlt sich, sich vor einem Verkauf mit einem Versicherungsberater oder Finanzexperten zu beraten, um sicherzustellen, dass es die richtige Entscheidung für Ihre individuelle Situation ist. **
Top-Angebote
Produkte zum Begriff Termingeschäfte:
-
Sind CFD Termingeschäfte?
Sind CFD Termingeschäfte? CFDs (Contracts for Difference) sind keine Termingeschäfte im herkömmlichen Sinne, da sie keine feste Laufzeit haben. Bei CFDs spekuliert der Anleger lediglich auf die Kursentwicklung eines Basiswerts, ohne diesen tatsächlich zu besitzen. Im Gegensatz dazu haben Termingeschäfte eine feste Laufzeit und verpflichten die Vertragsparteien zum Kauf oder Verkauf eines Vermögenswerts zu einem bestimmten Zeitpunkt in der Zukunft zu einem vorher festgelegten Preis. Obwohl CFDs keine Termingeschäfte sind, können sie ähnliche Risiken und Chancen bieten wie Termingeschäfte. Es ist wichtig, die Unterschiede zwischen CFDs und Termingeschäften zu verstehen, um fundierte Anlageentscheidungen zu treffen. **
-
Was sind Termingeschäfte und Optionen?
Termingeschäfte sind Finanzinstrumente, bei denen zwei Parteien einen Vertrag abschließen, um zu einem späteren Zeitpunkt einen Vermögenswert zu einem festgelegten Preis zu kaufen oder zu verkaufen. Optionen sind eine spezielle Art von Termingeschäften, bei denen der Käufer das Recht, aber nicht die Verpflichtung hat, einen Vermögenswert zu einem bestimmten Preis zu kaufen oder zu verkaufen. Im Gegensatz zu Termingeschäften, bei denen beide Parteien den Vertrag erfüllen müssen, kann der Käufer einer Option entscheiden, ob er die Option ausüben möchte oder nicht. Termingeschäfte und Optionen werden häufig genutzt, um Risiken abzusichern oder spekulativ zu handeln. **
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
-
Kann man den Beitrag zur Lebensversicherung erhöhen?
Ja, es ist in der Regel möglich, den Beitrag zur Lebensversicherung zu erhöhen. Dies kann beispielsweise durch eine Erhöhung der Versicherungssumme oder durch den Abschluss zusätzlicher Versicherungen erfolgen. Es ist jedoch ratsam, sich vor einer Beitragserhöhung mit dem Versicherungsunternehmen in Verbindung zu setzen, um die genauen Möglichkeiten und Bedingungen zu klären. **
Ähnliche Suchbegriffe für Termingeschäfte
-
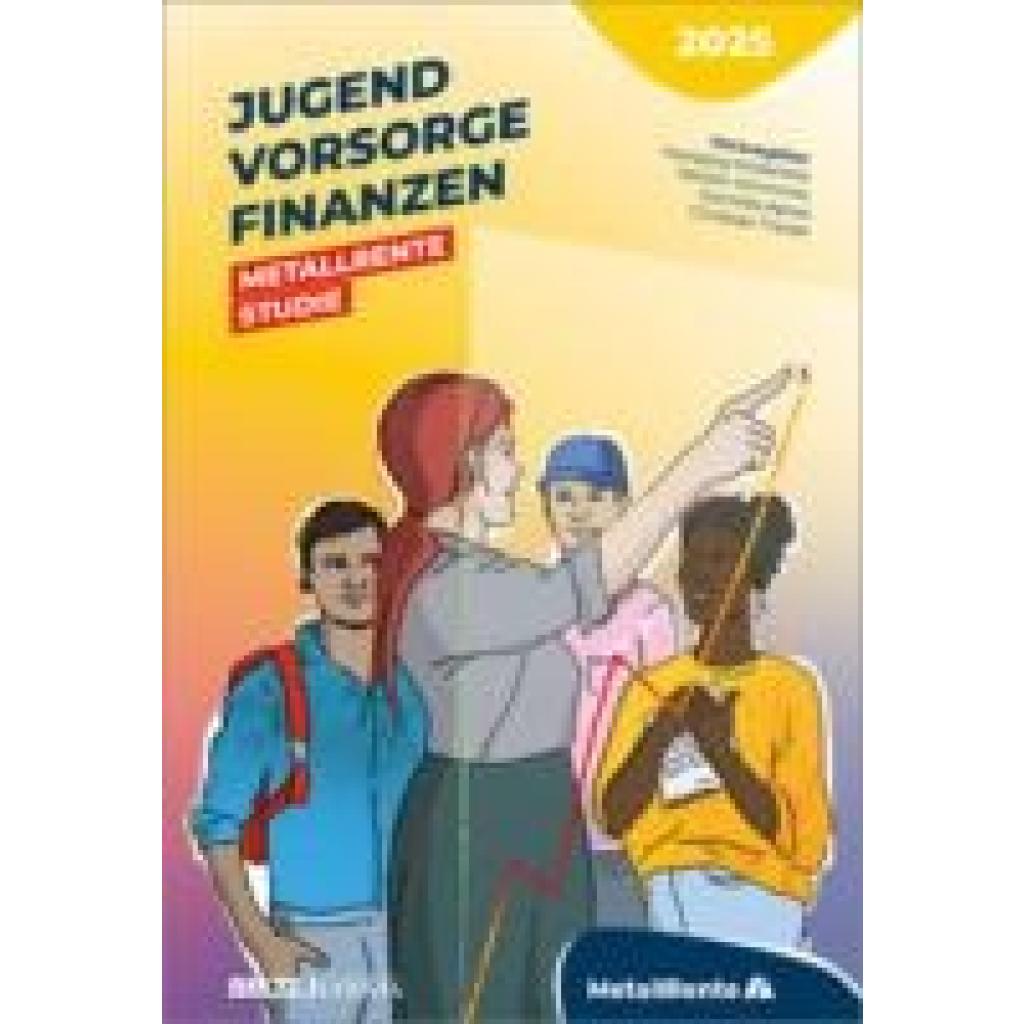
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie setzt sich der Beitrag einer Lebensversicherung zusammen?
Der Beitrag einer Lebensversicherung setzt sich aus verschiedenen Faktoren zusammen. Dazu gehören unter anderem das Eintrittsalter des Versicherten, die Versicherungssumme, die Vertragslaufzeit und der Gesundheitszustand des Versicherten. Auch die Art der Lebensversicherung, ob es sich um eine Risikolebensversicherung oder eine Kapitallebensversicherung handelt, beeinflusst den Beitrag. Zudem spielen auch die Kosten für Verwaltung und Risikoschutz eine Rolle bei der Berechnung des Beitrags. Insgesamt wird der Beitrag individuell für jeden Versicherten kalkuliert, um eine angemessene Absicherung zu gewährleisten. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
-
Kann ich eine Risiko Lebensversicherung verkaufen?
Kann ich eine Risiko Lebensversicherung verkaufen? Ja, es ist möglich, eine Risiko Lebensversicherung zu verkaufen, aber es hängt von den Bedingungen des Vertrags und des Versicherungsunternehmens ab. In einigen Fällen können Sie Ihre Police an einen Dritten verkaufen, der bereit ist, den Vertrag zu übernehmen. Es ist jedoch wichtig, die Auswirkungen eines solchen Verkaufs auf Ihre finanzielle Sicherheit und Ihre Versicherungsbedürfnisse sorgfältig zu prüfen. Es empfiehlt sich, sich vor einem Verkauf mit einem Versicherungsberater oder Finanzexperten zu beraten, um sicherzustellen, dass es die richtige Entscheidung für Ihre individuelle Situation ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.